Lettera di compliance 2022 e anomalie quadro RW (monitoraggio fiscale): cosa fare se ricevi l’avviso dell’Agenzia delle Entrate

Maggio 12, 2025

Hai ricevuto una lettera di compliance per il 2022 (anno fiscale 2021)? Attenzione all’anomalia nel quadro RW

In questi giorni moltissimi contribuenti hanno ricevuto una lettera di compliance da parte dell’Agenzia delle Entrate. Il motivo principale è quasi sempre lo stesso: un’anomalia nel quadro RW (monitoraggio fiscale), ovvero l’assenza o l’errata compilazione del quadro dedicato agli investimenti e alle attività finanziarie detenute all’estero.

Ma cosa sono queste lettere? E soprattutto: come si presentano?


Come si presentano le lettere di compliance dell’Agenzia delle Entrate

Le lettere di compliance non arrivano per posta cartacea ma sono recapitate tramite posta elettronica certificata (PEC) oppure sono visibili nel Cassetto Fiscale dell’Agenzia delle Entrate.

Il testo è generalmente formale, con oggetto simile a:

“Anomalia dichiarazione quadro RW – monitoraggio fiscale”

Nel corpo della comunicazione l’Agenzia segnala che, sulla base dei dati trasmessi da istituzioni estere (banche, broker, exchange di criptovalute), risultano a tuo nome attività patrimoniali o finanziarie estere non dichiarate nel quadro RW della dichiarazione dei redditi presentata per l’anno fiscale 2021 (modello Redditi 2022).

       “Dal riscontro dei dati della dichiarazione dei redditi da Lei presentata il gg/mm/aaa Prot. xxxxxxxxx – xxxxxx è risultato che:- i conti e le altre attività finanziarie da Lei detenuti all’estero, elencati nel prospetto di seguito riportato, non risultano indicati, in tutto o in parte, nel quadro RW, nel quale sono riportate attività detenute in altri Stati Nel caso in cui Lei avesse di recente già provveduto a presentare una dichiarazione integrativa con riferimento ai summenzionati conti, ovvero ad altre attività finanziarie, non tenga conto di questa comunicazione. Dati pervenuti dalle Amministrazioni fiscali estere, nell’ambito dello scambio di informazioni CRS, in relazione all’anno 2021, riferiti ai conti finanziari di cui Lei è intestatario1.”

Segue poi l’elenco dei conti omessi dalla dichiarazione che necessitano di essere regolarizzati.

letteracompliance

proventilordicompliance


Cos’è l’anomalia quadro RW (monitoraggio fiscale)

Il quadro RW serve a segnalare la detenzione di attività patrimoniali e finanziarie all’estero, anche se non producono reddito. Sono inclusi:

  • Conti trading con broker esteri (eToro, Interactive Brokers, Degiro, Binance, ecc.)

  • Wallet di criptovalute

  • Conti correnti, depositi, fondi, immobili e partecipazioni estere

L’anomalia nel quadro RW si verifica quando:

  • Non è stato compilato il quadro RW, pur avendo attività estere;

  • Sono stati inseriti dati incompleti (es. solo saldo finale);

  • È stato usato un codice Paese errato, oppure non è stato indicato il valore in euro.

Ricorda: il monitoraggio fiscale è obbligatorio per tutti i soggetti fiscalmente residenti in Italia, a prescindere dal fatto che l’attività abbia generato redditi.


Cos’è l’anomalia dei redditi? (PAGAMENTI SU CONTI ESTERI)

Dal riscontro dei dati della dichiarazione dei redditi da Lei presentata il XXX Prot. XXX è risultato che:

  • gli importi di seguito riportati, ricevuti a titolo di “proventi lordi” sui conti finanziari a Lei intestati, non risultano dichiarati

Se ha già provveduto a presentare una dichiarazione integrativa, non tenga conto di questa comunicazione.

La informiamo altresì che l’Agenzia, qualora Lei non provveda a regolarizzare la Sua posizione o, in alternativa, a fornire chiarimenti che giustifichino l’anomalia, potrebbe procedere all’avvio di un controllo.


Cosa comporta ignorare la lettera di compliance

Se non regolarizzi la tua posizione entro un tempo ragionevole, potresti ricevere un avviso di accertamento fiscale con sanzioni ben più gravi. Ecco cosa rischi:

  • Sanzioni dal 3% al 15%  per ogni anno non dichiarato (raddoppiate in caso di attività in Paesi black list);

  • Applicazione dell’IVAFE (0,2% annuo sul valore delle attività finanziarie estere);

  • Perdita del diritto al ravvedimento operoso, se l’Agenzia procede prima di te.


Come rimediare in modo corretto

Ecco i passaggi fondamentali se ricevi una lettera di compliance per anomalia quadro RW (monitoraggio fiscale):

  1. Accedi al tuo Cassetto Fiscale o alla tua PEC e scarica la comunicazione e gli allegati.
  2. Verifica i dati: confronta le informazioni ricevute con la tua dichiarazione del 2022.
  3. Recupera tutta la documentazione dei tuoi conti trading, wallet, depositi o altri investimenti.
  4. Richiedi un preventivo a Tasse trading e ricevi il nostro facsimile.
  5. Compila una dichiarazione integrativa per l’anno 2021, con i dati corretti nel quadro RW.
  6. Versa le sanzioni ridotte tramite ravvedimento operoso utilizzando il Modello F24.

Tasse Trading ti aiuta a regolarizzare la tua posizione

Hai bisogno di correggere la tua dichiarazione con urgenza? Con il nostro servizio ricevi:

  • Un Modello Redditi integrativo precompilato con quadro RW corretto

  • Calcolo IVAFE e indicazione dei codici tributo

  • Report con saldi, giacenze, cambi e conversioni

  • Supporto per l’invio telematico tramite CAF o commercialista

🔗 Ottieni subito un preventivo gratuito per sistemare tutto in modo preciso:
👉 Richiedi ora il tuo preventivo gratuito


Conclusione

Nel 2020 l’Agenzia delle Entrate ha intensificato i controlli sul monitoraggio fiscale delle attività estere, e le lettere di compliance per anomalia nel quadro RW sono diventate uno strumento chiave. Se hai ricevuto questo tipo di comunicazione, non ignorarla: sistemare la situazione subito è il modo più intelligente per evitare ulteriori accertamenti e sanzioni.

Fisco 2025: 3 Milioni di Lettere di Compliance in Arrivo – Tutto Quello che Devi Sapere

Novembre 21, 2024

Nel 2025, l’Agenzia delle Entrate invierà almeno tre milioni di lettere ai contribuenti, in base a una convenzione con il Ministero dell’Economia che rimarrà in vigore fino al 2026. L’obiettivo di questa iniziativa è rafforzare la “compliance fiscale“, ossia l’adesione alle regole fiscali da parte di chi non è in regola, ma che ha ancora la possibilità di rimettersi in pari senza incorrere in sanzioni.

Cosa sono le lettere di compliance fiscale?

Le lettere inviate dal Fisco rientrano nella categoria delle cosiddette “lettere di compliance“, che hanno lo scopo di stimolare il pagamento spontaneo delle imposte e l’emersione degli imponibili ai fini Iva. Queste comunicazioni mirano anche a valutare la capacità contributiva di ciascun contribuente. A differenza di altre misure, come il concordato preventivo o le sanatorie, che servono a risolvere debiti fiscali arretrati, le lettere di compliance sono focalizzate sulla correzione degli errori, permettendo ai contribuenti di ottenere sanzioni ridotte.

Nel corso degli anni, l’invio di queste lettere è aumentato notevolmente. Nel 2015 erano state inviate circa 300.000 lettere, con un recupero di 300 milioni di euro, mentre nel 2023 il numero delle comunicazioni è salito a oltre 3 milioni, con un recupero di 4,2 miliardi di euro. Questo dimostra l’efficacia di tali iniziative, che rappresentano una fonte significativa di entrate per l’erario. mettere che ci si aspetta anno 2021

Cosa Aspettarsi per il 2025

Nel 2024 sono state inviate lettere di compliance relative all’anno fiscale 2020. Di conseguenza, nel 2025 ci si potrebbe aspettare l’invio delle lettere di compliance riferite all’anno fiscale 2021. Questo continuo aumento delle comunicazioni dimostra l’impegno dell’Agenzia delle Entrate nel monitorare la corretta dichiarazione dei redditi e nel garantire che i contribuenti possano regolarizzare eventuali errori, con l’opportunità di beneficiare di sanzioni ridotte, incentivando il pagamento spontaneo delle imposte.

Nel corso degli anni, le lettere inviate dall’Agenzia delle Entrate si sono spesso focalizzate su uno o pochi broker specifici. Ad esempio, ci sono stati anni in cui le comunicazioni riguardavano principalmente broker come Plus500 o Interactive Brokers. Ogni anno, infatti, l’Agenzia delle Entrate individua e invia lettere di compliance a contribuenti che potrebbero non aver dichiarato correttamente i redditi derivanti da specifiche piattaforme di trading.

Per l’anno prossimo, potremmo aspettarci che le lettere si concentrino su broker sempre più diffusi come eToro, conti CFD come Vantage, AvaTrade o XM. che sono sempre più utilizzati per il trading online. Con i recenti sviluppi nel mondo delle crypto, è possibile che vengano inviate lettere di compliance anche per exchange di portata come Binance, Coinbase, Kraken e altri ancora. Questi cambiamenti riflettono un’evoluzione costante del mondo del trading e degli investimenti, e l’Agenzia delle Entrate è sempre più attenta a monitorare le transazioni in queste nuove aree per garantire che siano correttamente dichiarate.

A chi sono destinate le lettere?

Le lettere del Fisco raggiungeranno principalmente i contribuenti che non hanno dichiarato tutte le proprie entrate. Questo tipo di comunicazione offre l’opportunità di correggere errori in buona fede senza subire sanzioni.

All’interno dei destinatari di queste lettere, potrebbero rientrare coloro che detengono attività finanziarie all’estero in regime dichiarativo. Tra questi, potrebbero esserci:

  • Coloro che non hanno dichiarato i redditi derivanti da attività di trading.
  • Coloro che non hanno dichiarato correttamente il quadro RW (monitoraggio fiscale) per le attività finanziarie detenute all’estero.

Per ulteriori dettagli sulla dichiarazione dei conti trading, ti invitiamo a leggere il nostro approfondimento su come dichiarare il conto trading.

Cosa fare se ricevi una lettera di compliance?

Se hai ricevuto una lettera di compliance, non preoccuparti. L’Agenzia delle Entrate consente sempre di regolarizzare la propria posizione per errori commessi in buona fede, applicando sanzioni ridotte, se la correzione viene effettuata entro i termini stabiliti.

Per correggere la tua posizione, dovrai presentare una dichiarazione integrativa, includendo, oltre ai redditi già dichiarati, gli investimenti e le attività finanziarie detenute all’estero. Le informazioni devono essere riportate nel quadro RW del modello dichiarativo, mentre i redditi di fonte estera, come interessi, dividendi, plusvalenze e altri proventi derivanti da tali attività estere, devono essere indicati nei quadri corrispondenti (RL, RM, e RT).

Al momento della presentazione della dichiarazione integrativa, sarà necessario versare le imposte maggiorate, insieme agli interessi e alla sanzione ridotta. La sanzione applicata sarà ridotta a un sesto della misura minima, che, nel caso di dichiarazione infedele, corrisponderà al 15% dell’imposta maggiorata, come stabilito dall’articolo 13 del Decreto Legislativo 18 dicembre 1997, n. 472, relativo al ravvedimento operoso

Come consultare la tua situazione sul sito dell’Agenzia delle Entrate

Le comunicazioni inviate dal Fisco offrono ai contribuenti l’opportunità di regolarizzare la propria posizione attraverso il ravvedimento operoso, che consente di sanare le anomalie pagando sanzioni ridotte. Per verificare la propria situazione, i destinatari delle lettere possono accedere al Cassetto Fiscale sul portale dell’Agenzia delle Entrate. Qui troveranno tutte le informazioni utili per correggere eventuali errori e mettersi in regola con il Fisco.

In sintesi, se hai ricevuto una lettera di compliance, è importante agire tempestivamente per correggere gli errori e beneficiare delle sanzioni ridotte previste.

Non preoccuparti, Tasse Trading è al tuo fianco!

Se hai ricevuto una lettera di compliance dall’Agenzia delle Entrate, non farti prendere dal panico. Tasse Trading Srl è qui per aiutarti a sanare la tua posizione in modo rapido e professionale. Grazie ai nostri strumenti avanzati, siamo in grado di elaborare i tuoi dati finanziari e fornirti un facsimile del Modello Redditi precompilato, indispensabile per regolarizzare la tua posizione fiscale. Inoltre, ti consegneremo un report dettagliato dei calcoli effettuati, garantendo la massima trasparenza e affidabilità.

Ma non finisce qui: con i nostri modelli precompilati potrai affidarti ai nostri commercialisti affiliati, che si occuperanno di correggere eventuali errori nella dichiarazione, calcolare le imposte, sanzione e interessi dovuti e gestire i il versamento tramite F24.


L’Agenzia delle Entrate può monitorare le criptovalute?

Luglio 3, 2024

Il monitoraggio delle criptovalute

Se ti stai chiedendo se le tue transazioni in criptovalute come Bitcoin, Ethereum, Solana, Matic, Ada,… sono tracciabili dall’Agenzia dell’entrate, questo articolo ti fornirà una spiegazione su come l’agenzia riesce a monitorare le tue criptovalute e perché è importante dichiararle ogni anno.

Secondo la C.M. n.30/E/2023 “gli obblighi di monitoraggio fiscale delle cripto-attività sussistono indipendentemente dalle modalità di archiviazione e conservazione delle stesse…”

L’Agenzia chiarisce inoltre che “nel quadro RW va compilato un rigo per ogni portafoglio, conto digitale o altro sistema di archiviazione o conservazione detenuto dal contribuente”

Questo mette in evidenza come il contribuente sia tenuto a dichiarare non solo i conti digitali (o exchange) ma anche tutti i portafogli (o wallet) su cui detiene criptovalute.


Come viene tracciata una criptovaluta?

Per molti investitori, il termine criptovaluta  richiama una  presunta capacità di garantire l’anonimato. Questi strumenti vengono spesso promossi come decentralizzati, anonimi, non tracciabili e a prova di manomissione. Tuttavia, la realtà è più complessa.

Infatti,  criptovalute come Bitcoin, Ethereum, Solana e a tante altre si basano sulla tecnologia blockchain, che è fondata sulla trasparenza grazie a un registro digitale pubblico. Per questo,  chiunque può accedere al registro e visualizzare qualsiasi transazione effettuata. Inoltre, tutte le transazioni sono memorizzate in modo permanente nel registro.

Di conseguenza, chiunque abbia interesse, attraverso un ID di transazione e un esploratore blockchain può risalire agli indirizzi dei wallet associati o vedere quali transazioni sono state effettuate. Tra questi può esserci un’autorità fiscale come l’Agenzia delle Entrate.

Anche se c’è ancora un certo livello di anonimato, dato che l’indirizzo del tuo wallet non contiene informazioni personali, collegare un indirizzo di wallet a un individuo è diventato sempre più semplice per le Autorità Fiscali . Questo è dovuto in parte alla pressione esercitata dal governo sugli exchange di criptovalute per raccogliere e condividere i dati dei clienti.

Come si collega un Wallet ad un soggetto?

Esistono vari modi per collegare il tuo indirizzo di portafoglio alla tua identità, anche senza informazioni personali memorizzate.

Innanzitutto, alcuni wallet permettono di collegare una carta di credito o di debito per acquistare monete digitali, come ad esempio TrustWallet. Questo è comodo per acquisti veloci di Ethereum, Bitcoin o Solana, ma rende anche molto semplice collegare il tuo conto bancario al wallet.

Inoltre, se trasferisci criptovalute tra il tuo wallet decentralizzato e gli exchange centralizzati che condividono dati con le autorità fiscali, questi dati potrebbero includere anche l’indirizzo del tuo portafoglio.

Può anche accadere che il tuo portafoglio possa raccogliere più dati di quanto pensi. Ad esempio ConsenSys ha aggiornato la sua politica sulla privacy dichiarando che gli indirizzi IP e Ethereum degli utenti di MetaMask possono ora essere tracciati quando completano una transazione. Anche se al momento non è certo che queste informazioni vengano condivise con terze parti esterne a ConsenSys, potrebbe essere solo una questione di tempo.

Nel caso specifico di un Wallet, il collegamento di un wallet a un certo cliente avviene nel momento in cui quest’ultimo desidera prelevare dal wallet stesso. Se ad esempio si vuole vendere un Ethreum, un Bitcoin o un Solana in moneta FIAT, è necessario passare attraverso un exchange, ed è in questo frangente che l’agenzia delle entrate potrebbe venire a conoscenza del wallet, se non lo era già.

Le sanzioni per la detenzione di criptovaluta non dichiarata possono arrivare al 15% per ogni anno in cui non è stato presentato il quadro RW.

Inoltre, nel caso di omissione del quadro RW, i termini di accertamento per l’intera dichiarazione si raddoppiano. Questo è un punto cruciale, poiché aumenta significativamente la possibilità di incorrere in sanzioni più severe.

Conclusioni

Come puoi notare, è diventato sempre più complicato per i detentori di criptovalute sfuggire dalle autorità fiscali, indipendentemente dall’exchange, dal wallet o dalla blockchain utilizzati. Il consiglio migliore è dichiarare correttamente le tue criptovalute e pagare le imposte dovute per evitare sanzioni ben più pesanti.


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie


Tassazione dei “proventi lordi” su conti trading esteri

Maggio 3, 2024

Tassazione dei “proventi lordi” su conti trading esteri

Nel recente articolo pubblicato da Il Sole 24 Ore, emerge chiaramente come l’attenzione del Fisco si stia concentrando sui trader che operano tramite piattaforme estere. L’articolo evidenzia che molti italiani che non hanno dichiarato il conto trading sono stati raggiunti da questionari o inviti a comparire presso gli uffici dell’Agenzia delle Entrate, a causa di possibili incongruenze nelle dichiarazioni dei redditi derivanti da attività di trading online.

Come emerge dall’articolo “Risulta … che alcuni uffici rifiutano di prendere atto delle evidenze dei rendiconti e pretendono di tassare l’ammontare complessivo dei “pagamenti” risultanti dallo scambio d’informazioni che, però, rappresenta la somma degli introiti lordi e non il reddito”

Link articolo: https://ntplusfisco.ilsole24ore.com/art/trading-online-faro-fisco-piattoforme-estere-AFNwpSMD

La questione riguarderebbe la tassazione tramite pagamento dell’imposta sostitutiva del 26% sui proventi lordi quindi sul totale dei corrispettivi di cessione o di rimborso degli strumenti finanziari e di cessione di valute, senza dedurre i costi d’acquisto.

Se questo fosse effettivamente il metodo di calcolo, soprattutto per portafogli con molte transazioni, potrebbe risultare in una tassazione eccessiva rispetto al capitale originariamente investito.

C’è da domandarsi come l’Agenzia delle Entrate entra a conoscenza di questi dati, questo avviene attraverso lo scambio di informazioni tra istituti finanziari e autorità fiscali tramite il Common Reporting Standard. Il CRS è un ottimo strumento per arrivare alla trasparenza fiscale ma presenta alcune limitazioni riguardanti il calcolo delle plusvalenze.

Leggi l’articolo sul CRS: https://www.tassetrading.it/flusso-di-dati-tra-broker-e-autorita-fiscali-facciamo-chiarezza/

Nonostante le notizie possano sembrare preoccupanti, è importante affrontarle con calma e con le informazioni giuste.

Il primo passo per evitare problemi con l’Agenzia delle Entrate è fare le dichiarazioni dei redditi correttamente e in modo completo altrimenti si può incorrere a controlli severi e sanzioni. Questa precauzione si è rivelata un’ottima difesa per i nostri clienti contro le lettere di compliance inviate dall’Agenzia delle Entrate.

Il nostro servizio non si limita alla sola compilazione del Modello Redditi ma comprende la rielaborazione del conto trading seguendo la normativa italiana e la creazione di un report di calcolo dettagliato che supporti ogni voce della dichiarazione.

Tassazione dei “proventi lordi” su conti trading esteri 1


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie


Paesi black list 2026: elenco, IVAFE 0,4% e sanzioni | Tasse Trading

Ottobre 25, 2023

In breve: i Paesi black list sono gli Stati e territori a fiscalità privilegiata elencati nel DM 4 maggio 1999. Avere un conto o investire lì non è vietato, ma dal 2024 l’IVAFE sui prodotti finanziari sale dallo 0,2% allo 0,4%, le sanzioni sul quadro RW raddoppiano (dal 6% al 30%) e i termini di accertamento si allungano. Per i dividendi conta la sede della società, non la borsa di quotazione.

Questa guida di Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW, spiega cosa sono i Paesi black list, quali conseguenze hanno sui tuoi investimenti e riporta l’elenco aggiornato alle istruzioni del modello Redditi PF 2026.

I punti chiave

  • Cosa sono: Stati e territori a regime fiscale privilegiato individuati dal DM 4 maggio 1999 (art. 2, comma 2-bis, TUIR).
  • IVAFE: 0,4% invece dello 0,2% sui prodotti finanziari detenuti lì, dall’anno d’imposta 2024 (L. 213/2023).
  • Quadro RW: sanzioni dal 6% al 30% invece che dal 3% al 15% (art. 5 DL 167/1990) e termini di accertamento raddoppiati (art. 12 DL 78/2009).
  • Dividendi: penalizzati solo se la società ha sede in un Paese a fiscalità privilegiata e non è quotata (art. 47-bis TUIR); un titolo quotato al NASDAQ con sede alle Bahamas segue le regole ordinarie.
  • Broker più usati: Interactive Brokers, DEGIRO, eToro, Trading 212, Scalable Capital e Trade Republic hanno sede in Paesi europei, fuori dalla lista.
  • Svizzera: fuori dall’elenco dal 1° gennaio 2024 (DM 20 luglio 2023).

Cosa trovi in questa guida
Cosa si intende per Paese black list
Sede della società o mercato di quotazione: l’equivoco da evitare
Quadro RW: sanzioni e termini raddoppiati
IVAFE allo 0,4% dal 2024
Dividendi da società in Paesi a fiscalità privilegiata
Elenco ufficiale dei Paesi black list
Domande frequenti

Cosa si intende per Paese black list

Un Paese black list è uno Stato o territorio con un livello di tassazione molto basso o nullo e senza un adeguato scambio di informazioni fiscali con l’Italia. L’elenco di riferimento è quello del DM 4 maggio 1999, emanato per l’art. 2, comma 2-bis, TUIR (presunzione di residenza dei cittadini italiani trasferiti in quei Paesi) e aggiornato nel tempo per allinearsi agli standard OCSE e al CRS, lo scambio automatico di informazioni tra amministrazioni fiscali. Lo stesso elenco è richiamato dalle norme sul monitoraggio fiscale e, dal 2024, da quella sull’IVAFE.

Aprire un conto o investire in uno di questi Paesi non è un reato. Il Fisco italiano applica però un regime di monitoraggio più severo e un costo più alto, per scoraggiare il trasferimento di capitali verso Stati poco trasparenti. Le attività detenute lì vanno indicate nel quadro RW come tutte le altre attività estere (art. 4 DL 167/1990), ma gli errori costano il doppio.

Sede della società o mercato di quotazione: l’equivoco da evitare

Per capire se un dividendo o una plusvalenza “viene da un Paese black list” conta la sede legale della società di cui sei socio, oppure il luogo in cui è detenuto il conto o il dossier titoli, non la borsa in cui il titolo è scambiato. La penalizzazione sui dividendi riguarda solo le partecipazioni in società residenti in Stati a fiscalità privilegiata i cui titoli non sono negoziati in mercati regolamentati (art. 47-bis TUIR; istruzioni al quadro RL).

Un esempio: compri un’azione quotata al NASDAQ di una società con sede legale alle Bahamas. La vendita del titolo e il dividendo seguono le regole ordinarie, plusvalenza nel quadro RT e dividendo nel quadro RM al 26%, perché il titolo è quotato. Le norme penalizzanti scattano invece se acquisti partecipazioni di società non quotate con sede in un Paese black list, o se il conto corrente, il dossier titoli o il conto trading sono presso un intermediario con sede in uno di quei Paesi.

È questo il caso che interessa chi fa trading: i broker più diffusi tra gli investitori italiani (Interactive Brokers Ireland, DEGIRO, eToro Europe, Trading 212, Scalable Capital, Trade Republic, Revolut) hanno sede in Paesi dell’Unione Europea o nel Regno Unito, fuori dalla lista. Alcuni exchange di criptovalute, invece, hanno sede in giurisdizioni come Seychelles, Singapore o Emirati Arabi Uniti, che nella lista ci sono: in quel caso vale quanto segue.

Quadro RW: sanzioni e termini raddoppiati

Se un conto, un portafoglio di trading o altre attività finanziarie sono detenuti presso un intermediario con sede in un Paese black list, la mancata o infedele compilazione del quadro RW costa il doppio: la sanzione passa dal 3-15% al 6-30% degli importi non dichiarati (art. 5, comma 2, DL 167/1990) e i termini entro cui l’Agenzia delle Entrate può accertare raddoppiano (art. 12, commi 2-bis e 2-ter, DL 78/2009).

Lo stesso art. 12 DL 78/2009 prevede inoltre, per le attività in Paesi black list non dichiarate nel quadro RW, la presunzione che siano state costituite con redditi sottratti a tassazione, salvo prova contraria: è il contribuente a dover dimostrare la provenienza delle somme. Se hai dimenticato un conto, il ravvedimento operoso resta la via meno costosa.

IVAFE allo 0,4% dal 2024

L’IVAFE ordinaria sui prodotti finanziari esteri (dossier titoli, conti trading, polizze, fondi) è lo 0,2% del valore (art. 19, comma 20, DL 201/2011). La Legge di Bilancio 2024 (art. 1, comma 91, L. 213/2023) ha portato l’aliquota allo 0,4% per i prodotti finanziari detenuti in Stati o territori a regime fiscale privilegiato individuati dal DM 4 maggio 1999, a partire dall’anno d’imposta 2024 (dichiarazione presentata nel 2025).

Due precisazioni che evitano errori. L’IVAFE sui conti correnti e libretti esteri resta un’imposta fissa (34,20 euro per conto) e non è toccata dal raddoppio. Le cripto-attività hanno una propria imposta sul valore, sempre dello 0,2% (art. 19, comma 18, DL 201/2011): la norma del 2024 riguarda i “prodotti finanziari” e non ha modificato quel comma, quindi per le cripto detenute su un exchange con sede in un Paese black list l’aliquota resta, per la lettera della legge, lo 0,2%. Resta invece pieno l’obbligo di monitoraggio nel quadro RW, con le sanzioni raddoppiate viste sopra.

Attività esteraPaese white listPaese black listRiferimento
Prodotti finanziari (dossier titoli, conto trading)IVAFE 0,2%IVAFE 0,4%Art. 19, c. 20, DL 201/2011; L. 213/2023
Conti correnti e libretti34,20 € fissi34,20 € fissiArt. 19, c. 20, DL 201/2011
Cripto-attività0,2%0,2% (norma invariata)Art. 19, c. 18, DL 201/2011
Sanzione quadro RW omesso o infedele3% – 15%6% – 30%Art. 5, c. 2, DL 167/1990
Termini di accertamentoordinariraddoppiatiArt. 12, c. 2-bis e 2-ter, DL 78/2009

Dividendi da società in Paesi a fiscalità privilegiata

I dividendi di società residenti in Stati a regime fiscale privilegiato, se la società non è quotata in mercati regolamentati, non possono usare l’imposta sostitutiva del 26%: concorrono per intero al reddito complessivo IRPEF e si dichiarano nel quadro RL, Sezione I-A (art. 47, comma 4, TUIR; art. 27, comma 4, DPR 600/1973). Il contribuente può evitare la tassazione integrale solo dimostrando, anche con interpello all’Agenzia delle Entrate, che dalla partecipazione non consegue l’effetto di localizzare i redditi in quello Stato (art. 47-bis, commi 2 e 3, TUIR).

Attenzione a un dettaglio: per i dividendi il criterio non è l’elenco del DM 4 maggio 1999, ma quello dell’art. 47-bis TUIR, che guarda al livello di tassazione effettivo o nominale della società estera (inferiore alla metà di quello italiano). Un Paese può quindi essere nella lista IVAFE e non rilevare per i dividendi, o viceversa. Per i dividendi esteri di società quotate il regime resta sempre quello ordinario.

Elenco ufficiale dei Paesi black list (DM 4 maggio 1999)

Elenco dei Paesi e territori a fiscalità privilegiata riportato nelle istruzioni al modello Redditi PF 2026, come individuati dal DM 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999) e successive modificazioni. La Svizzera è stata eliminata dall’elenco con il DM 20 luglio 2023, con effetto dal 1° gennaio 2024.

Stati e territori a regime fiscale privilegiato (DM 4 maggio 1999 e successive modificazioni)
AlderneyBruneiIsola di ManMaldiveSingapore
AndorraCosta RicaIsole CaymanMauritiusSaint Kitts e Nevis
AnguillaDominicaIsole CookMonserratSaint Lucia
Antigua e BarbudaEmirati Arabi UnitiIsole MarshallNauruSaint Vincent e Grenadine
Antille OlandesiEcuadorIsole Vergini BritannicheNiueTaiwan
ArubaFilippineJerseyOmanTonga
BahamaGibilterraLibanoPanamaTurks e Caicos
BahreinGibutiLiberiaPolinesia FranceseTuvalu
BarbadosGrenadaLiechtensteinMonacoUruguay
BelizeGuernseyMacaoSarkVanuatu
BermudaHong KongMalaysiaSeicelleSamoa

Hai un conto o un exchange con sede in uno di questi Paesi?

Da oltre 13 anni elaboriamo i report dei broker e degli exchange esteri per investitori e trader italiani. Verifichiamo la sede dell’intermediario, applichiamo l’IVAFE corretta (0,2% o 0,4%) e consegniamo i facsimili dei quadri RW, RM, RT e RL pronti per la dichiarazione.

Richiedi il preventivo gratuito

Domande frequenti sui Paesi black list

Interactive Brokers, DEGIRO, eToro o Trading 212 sono in un Paese black list?
No. Interactive Brokers Ireland, DEGIRO (Paesi Bassi e Germania), eToro Europe (Cipro) e Trading 212 (Cipro e Regno Unito) hanno sede in Paesi fuori dall’elenco del DM 4 maggio 1999: IVAFE allo 0,2% e sanzioni ordinarie sul quadro RW.

Il mio exchange di criptovalute ha sede alle Seychelles o a Singapore: l’imposta raddoppia?
Per la lettera della norma no: il raddoppio della L. 213/2023 riguarda i prodotti finanziari (art. 19, comma 20, DL 201/2011), mentre le cripto-attività hanno una propria imposta dello 0,2% (comma 18) che non è stata modificata. Raddoppiano invece le sanzioni e i termini di accertamento se il quadro RW non viene compilato.

La Svizzera è ancora un Paese black list?
No. Il DM 20 luglio 2023 l’ha eliminata dall’elenco del DM 4 maggio 1999 con effetto dal 1° gennaio 2024: conti e dossier titoli in Svizzera pagano l’IVAFE ordinaria dello 0,2%.

Ho azioni quotate al NASDAQ di una società con sede in un paradiso fiscale: cambia qualcosa?
No. La penalizzazione sui dividendi vale solo per le società non quotate in mercati regolamentati (art. 47-bis TUIR). Plusvalenze nel quadro RT e dividendi nel quadro RM al 26% come per qualsiasi altro titolo estero.

Quanto rischio se non dichiaro un conto in un Paese black list?
Sanzione dal 6% al 30% dell’importo non dichiarato (contro il 3-15% ordinario), termini di accertamento raddoppiati e presunzione che le somme derivino da redditi non tassati, salvo prova contraria (art. 5 DL 167/1990; art. 12 DL 78/2009).

Da quando si applica l’IVAFE allo 0,4%?
Dall’anno d’imposta 2024, quindi dalla dichiarazione presentata nel 2025 (L. 213/2023, art. 1, comma 91).

Riferimenti normativi e di prassi

  • DM 4 maggio 1999 (G.U. n. 107 del 10 maggio 1999) e successive modificazioni; DM 20 luglio 2023 (eliminazione della Svizzera dal 2024); art. 2, comma 2-bis, TUIR
  • Art. 4 e art. 5, comma 2, DL 167/1990 (quadro RW e sanzioni raddoppiate)
  • Art. 12, commi 2, 2-bis e 2-ter, DL 78/2009 (presunzione e raddoppio dei termini)
  • Art. 19, commi 18 e 20, DL 201/2011 (imposta sulle cripto-attività e IVAFE); art. 1, comma 91, L. 213/2023 (IVAFE 0,4% dal 2024)
  • Art. 47, comma 4, e art. 47-bis TUIR; art. 27, comma 4, DPR 600/1973 (dividendi da Paesi a fiscalità privilegiata)
  • Istruzioni al modello Redditi PF 2026, quadro RL e quadro RW, con l’elenco dei Paesi del DM 4 maggio 1999

Autore: Gabriele Orsillo, specialista fiscale in Tasse Trading dal 2024 e responsabile delle elaborazioni (oltre 1.000 conti trading esteri elaborati). Aggiornato: 2 ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.


Lettera compliance 2019

Marzo 9, 2023

Hai ricevuto una lettera dall’Agenzia Entrate che menziona “anomalie dichiarazione dei redditi 2019”?


Negli ultimi giorni l’Agenzia delle Entrate sta inviando lettere ai contribuenti fiscalmente residenti in Italia, per far presente di alcune anomalie nella Dichiarazione dei Redditi per l’anno d’imposta 2019.

Con lo scambio automatico di Informazioni il Fisco Italiano è a conoscenza di tutti i beni posseduti all’estero e i controllo sono sempre più stringenti.

Cosa dice la lettera di Compliance?

“Gentile Contribuente,
desideriamo informarLa che abbiamo rilevato una possibile anomalia nella Sua dichiarazione dei redditi relativa all’anno 2019. In particolare, in base ai dati in nostro possesso, ricevuti dalle Amministrazioni fiscali estere, risulta che:
– i conti e le attività finanziarie da Lei detenuti all’estero non sono stati correttamente indicati nel quadro RW, ai fini del monitoraggio fiscale e/o dell’eventuale determinazione dell’IVAFE (Imposta sul valore delle attività finanziarie detenute all’estero).
– i redditi da Lei percepiti a titolo di interessi, dividendi e altri proventi in relazione alle attività detenute all’estero non sono stati inseriti nei corrispondenti quadri dichiarativi.
Potrà verificare i dati in nostro possesso relativamente alle attività finanziarie e/o ai redditi esteri percepiti nel 2019, posti a base della presente comunicazione, consultando i prospetti informativi disponibili nell’area riservata del sito internet www.agenziaentrate.nov.it, nella sezione «L’Agenzia scrive» del suo Cassetto fiscale.

Come fornire chiarimenti e chiedere informazioni se hai ricevuto una notifica di anomalie per la dichiarazione dei redditi 2019
Se ritiene che la nostra segnalazione non sia corretta, ma dovuta a inesattezze nelle informazioni pervenute dalle Amministrazioni fiscali estere oppure se ha già assolto gli obblighi dichiarativi (ad esempio per il tramite di una banca o di altro operatore finanziario italiano), La invitiamo a fornire chiarimenti e idonea documentazione, utilizzando il canale di assistenza CIVIS nella Sua Area riservata sul sito de11’Agenzia delle entrate, che consente di trasmettere i documenti in formato elettronico, con attestazione di ricevuta.

Come regolarizzare dopo una lettera di Compliance per il proprio conto trading estero
Se ritiene, invece, che le nostre informazioni siano corrette, può regolarizzare la Sua posizione mediante il ravvedimento operoso, beneficiando così della riduzione delle sanzioni.
La regolarizzazione spontanea della Sua posizione Le eviterà i relativi controlli da parte de11’Amininistrazione finanziaria. In tale sede, in caso di attività estere non indicate nel quadro RW e detenute in Stati o territori a fiscalità privilegiata, Lei avrà l’onere di dimostrare che le stesse non si sono costituite mediante redditi sottratti a tassazione.”

A tal fine sono riportate le indicazioni per presentare il ravvedimento operoso e le indicazioni per compilare la dichiarazione integrativa e risolvere le anomalie.

Se non si provvede a regolarizzare la posizione o, in alternativa, a fornire chiarimenti che giustifichino l’anomalia, l’Agenzia delle Entrate potrebbe procedere all’avvio di un controllo.

Il team di Tasse Trading è lieto di aiutarti a regolarizzare o a fornire chiarimenti all’Agenzia Entrate per risolvere l’anomalia per la dichiarazione dei redditi 2019. Contattaci al più presto!

Come si presentano le lettere di contestazione dopo la lettera di compliance?


Lettera compliance 2019 2

L’agenzia entrate riceve dai broker esteri alcune informazioni ma non effettua un’elaborazione fiscale. Ad esempio alla voce proventi lordi viene inserito un valore che non è la sua plusvalenza ma la somma di tutti i corrispettivi delle operazioni effettuate (che noi indichiamo nella riga RT21 e RT22).

Spesso accade che il totale dei corrispettivi e dei costi risulta molto più elevato rispetto al valore del conto. Questo è normale poiché lo stesso capitale può essere stato utilizzato per più operazioni di acquisto/vendita.

RT21: Totale corrispettivi → somma dei ricavi di tutte le operazioni effettuate

RT22: Totale costi → somma dei costi di tutte le operazioni effettuate

RT23: plusvalenza o minusvalenza effettiva

Inoltre loro ipotizzano che il conto sia tutto in GBP, perché IB aveva sede in UK e quindi vi sono importanti differenze sui cambi.

Come si effettua il ravvedimento operoso dopo aver ricevuta la lettera di compliance per il conto trading estero?

La dichiarazione integrativa deve essere presentata esclusivamente con Modello Redditi Persone Fisiche 2019:

Presentazione dichiarazione integrativa + maggiori imposte (sanzioni ridotte)

In essa devono essere inseriti, oltre ai redditi, oneri e crediti già indicati nella dichiarazione originaria (che non richiedono alcuna modifica), gli investimenti e le attività di natura finanziaria detenuti all’estero e/o i redditi di fonte estera segnalati con la presente comunicazione. In particolare, gli investimenti e le attività finanziarie detenuti all’estero dovranno essere indicati nel quadro RW, mentre i redditi di fonte estera percepiti nel corso del 2017 a titolo di interessi, dividendi e altri proventi in relazione alle predette attività estere, dovranno essere dichiarati nei corrispondenti quadri (RL, RM ed RT) del modello dichiarativo.

Contestualmente alla presentazione della dichiarazione integrativa, dovranno essere versate le eventuali maggiori imposte dovute, i relativi interessi e le sanzioni ridotte in funzione della tempestività con cui sarà effettuata la
regolarizzazione, come previsto dall’articolo 13 del decreto legislativo 18 dicembre 1997, n.472 (ravvedimento operoso).

Hai ricevuto una lettera di Compliance per il tuo conto trading estero e vuoi calcolare il ravvedimento operoso per regolarizzare la tua posizione ? Contatta i nostri professionisti!


Non ci occupiamo solo di anomalie sulla dichiarazione dei redditi: seguici sui nostri social per rimanere sempre aggiornato alle strategie fiscali, alle scadenze e a mondo della fiscalità dei conti trading:

Youtube: iscriviti al nostro canale

Instagram: segui la nostra pagina

Facebook: segui la nostra pagina 


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie


Redditi di capitale: tassazione e dichiarazione per chi investe | Tasse Trading

Marzo 4, 2023

I redditi di capitale sono la categoria che genera più confusione quando arriva il momento di classificare i profitti degli investimenti per il Fisco. “Ho incassato un dividendo, è una plusvalenza?”, “Posso compensare le cedole con le perdite in borsa?”. Se operi con broker esteri in regime dichiarativo, rispondere male a queste domande significa dichiarare nel quadro sbagliato ed esporsi a sanzioni.

In questo articolo spieghiamo cosa sono i redditi di capitale secondo il TUIR, come si tassano e in quali quadri del modello Redditi vanno indicati.

Cosa sono i redditi di capitale: la definizione dell’art. 44 TUIR

Il Testo Unico delle Imposte sui Redditi distingue nettamente i proventi finanziari in due famiglie. I redditi di capitale sono elencati dall’art. 44 TUIR e rappresentano il frutto naturale del capitale investito, incassato senza cedere il titolo. Per chi investe, i casi principali sono tre:

  • Interessi e cedole (art. 44, comma 1, lett. a): proventi di obbligazioni, conti deposito e conti correnti remunerati, compresa la liquidità remunerata da molti broker esteri.
  • Dividendi (art. 44, comma 1, lett. e): gli utili distribuiti dalle società di cui possiedi azioni.
  • Proventi da OICR (art. 44, comma 1, lett. g): i proventi di fondi comuni, SICAV e, caso frequente per chi fa trading, degli ETF armonizzati UCITS, sia le distribuzioni periodiche sia il guadagno realizzato alla vendita delle quote (art. 10-ter L. 77/1983).

Due regole valgono per tutti (art. 45 TUIR): i redditi di capitale si tassano al lordo, senza dedurre commissioni o costi sostenuti per produrli, e seguono il principio di cassa, cioè sono imponibili nell’anno in cui vengono effettivamente incassati.

Redditi di capitale e redditi diversi: perché la differenza conta

L’errore più comune è fare un unico calderone dei profitti. Dividendi, cedole e proventi degli ETF armonizzati sono redditi di capitale. La plusvalenza realizzata vendendo un’azione, un’obbligazione o un certificato a un prezzo superiore a quello di acquisto è invece un reddito diverso (art. 67, comma 1, lett. c-ter, TUIR) e va nel Quadro RT.

Gli ETF armonizzati hanno un trattamento asimmetrico da tenere a mente: il guadagno realizzato alla vendita è reddito di capitale, mentre l’eventuale perdita è una minusvalenza che rientra tra i redditi diversi (art. 67, comma 1, lett. c-ter, e art. 68 TUIR).

La conseguenza pratica riguarda le minusvalenze. Per l’art. 68, comma 5, TUIR le perdite possono compensare solo plusvalenze della stessa categoria, cioè altri redditi diversi, nei quattro anni successivi. Non abbattono mai i redditi di capitale: con 1.000 euro di minusvalenze da un trade sbagliato e 1.000 euro di dividendi incassati, l’imposta sui dividendi si paga per intero.

Quanto si paga: 26% o 12,5%

L’aliquota dipende dalla natura dello strumento che ha generato il reddito (art. 3 DL 66/2014):

ProventoAliquota
Dividendi azionari, interessi su conti e depositi, cedole di obbligazioni societarie, proventi di ETF azionari e corporate26%
Cedole di titoli di Stato italiani (BTP, BOT, CCT) e di Stati esteri in white list; quota dei proventi di ETF armonizzati riferibile a tali titoli12,5%

L’aliquota ridotta è prevista dall’art. 3, comma 2, DL 66/2014 e dal D.Lgs. 239/1996 per i titoli pubblici; per gli ETF obbligazionari la quota agevolata si calcola sulla percentuale di titoli di Stato white list in portafoglio, che l’emittente comunica periodicamente (DM 13 dicembre 2011).

Dove si dichiarano: Quadro RM o Quadro RL

Con un intermediario italiano in regime amministrato il broker trattiene l’imposta alla fonte e in dichiarazione non va indicato nulla. Con broker esteri (Interactive Brokers, eToro, DEGIRO) sei in regime dichiarativo: incassi i proventi lordi e devi dichiararli e versare le imposte in Italia (art. 18 TUIR).

Quadro RM. È la destinazione principale. I redditi di capitale di fonte estera percepiti senza intermediario residente (dividendi azionari, proventi di ETF armonizzati esteri, interessi) vanno indicati qui per applicare l’imposta sostitutiva del 26% o del 12,5% (art. 18 TUIR; art. 27, comma 4, DPR 600/1973 per i dividendi).

Quadro RL. Si usa quando l’imposta sostitutiva non si applica e il reddito concorre al reddito complessivo IRPEF. I casi tipici per chi investe sono i proventi degli ETF non armonizzati (art. 10-ter, comma 6, L. 77/1983) e gli interessi da piattaforme P2P estere (art. 44, comma 1, lett. a, TUIR; Risoluzione n. 56/E/2020).

Un’ultima precisazione: interessi e proventi conseguiti nell’esercizio di un’impresa commerciale non sono mai redditi di capitale (art. 48 TUIR) e non vanno nei quadri RM o RL delle persone fisiche.

Tasse Trading si occupa proprio di questo.

Classificare i proventi del broker, separare i redditi di capitale dai redditi diversi, applicare il 12,5% sulla quota di titoli di Stato degli ETF e collocare ogni importo nel quadro giusto non è un lavoro da fai-da-te: un errore di attribuzione tra RM, RL e RT può costare sanzioni. Predisponiamo i quadri RM, RL, RT e RW per i redditi dei tuoi investimenti esteri.

Inizia ora con il preventivo gratuito

Riferimenti normativi

  • Art. 44 TUIR (redditi di capitale), art. 45 TUIR (tassazione al lordo e principio di cassa), art. 48 TUIR (esclusione dei redditi d’impresa)
  • Art. 10-ter L. 77/1983 (proventi di OICR esteri; comma 6 per i non armonizzati)
  • Art. 67, comma 1, lett. c-ter, e art. 68, comma 5, TUIR (redditi diversi e compensazione delle minusvalenze)
  • Art. 3 DL 66/2014 e D.Lgs. 239/1996 (aliquote 26% e 12,5%); DM 13 dicembre 2011 (quota titoli di Stato negli OICR)
  • Art. 18 TUIR; art. 27, comma 4, DPR 600/1973 (redditi di capitale esteri e dividendi in Quadro RM)
  • Art. 44, comma 1, lett. a) e d-bis) TUIR; Risoluzione n. 56/E del 25 settembre 2020 (interessi P2P)
  • Istruzioni al modello Redditi PF 2026, Fascicolo 2 (Quadri RL e RM)

Autore: Gabriele Orsillo, specialista fiscale Tasse Trading. Aggiornato: ottobre 2026, modello Redditi PF 2026 (anno d’imposta 2025).

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.

Conto Trading Non Dichiarato

Marzo 4, 2023

Il trading online è diventato sempre più popolare negli ultimi anni, offrendo la possibilità di investire denaro e generare profitti in modo relativamente semplice e veloce. Tuttavia, come ogni attività finanziaria, il trading online è soggetto a normative e regolamentazioni, tra cui l’obbligo di dichiarare le entrate di denaro, l’obbligo di monitoraggio fiscale, e l’obbligo di pagare le imposte sui redditi e l’IVAFE.

In Italia, il conto trading non dichiarato è un problema diffuso tra gli investitori, che spesso trascurano l’obbligo di dichiarare i guadagni realizzati attraverso il trading online. Questo comportamento può portare a conseguenze negative, tra cui sanzioni e multe, e può mettere a rischio la propria reputazione finanziaria.

Il Conto Trading Non Dichiarato Può Essere Sanato?

Esiste una soluzione per coloro che hanno commesso l’errore di non dichiarare il conto in passato: il ravvedimento operoso. Tasse Trading Srl è specializzata nell’assistenza fiscale per i trader online, fornendo una elaborazione fiscale della propria attività di trading, con un calcolo dettagliato di tutte le plusvalenze, minusvalenze, interessi, dividendi, e altre somme utili per la dichiarazione. Viene fornito un Modello Redditi Precompilato Trading e assistenza ai propri clienti nel regolarizzare la propria posizione fiscale, aiutandoli a dichiarare correttamente le entrate e le uscite di denaro e a evitare sanzioni e multe.

Tasse Trading Srl tramite i suoi professionisti offre una vasta gamma di servizi ai propri clienti, tra cui la predisposizione e la presentazione delle dichiarazioni fiscali, l’assistenza nella gestione delle posizioni aperte e chiuse e il supporto nella scelta delle migliori strategie di trading per massimizzare i profitti e minimizzare le tasse.

Inoltre, Tasse Trading Srl può aiutare i propri clienti a ottenere vantaggi fiscali, come strategie per ridurre il carico fiscale.

In sintesi, il conto trading non dichiarato in Italia può portare a conseguenze negative per gli investitori online, ma l’aiuto di Tasse Trading Srl può consentire di regolarizzare la propria posizione fiscale e minimizzare i rischi associati all’attività di trading online. Grazie ai servizi offerti da questa società, gli investitori possono dichiarare correttamente le entrate e le uscite di denaro, ottenere vantaggi fiscali e massimizzare i profitti.

Che cosa fare per sanare il conto trading non dichiarato?

Contatta gratuitamente Tasse Trading tramite la nostra chat o per telefono. Ti aiuteremo a capire come potrai sanare la posizione del tuo conto trading non dichiarato!


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie


Fiscalità di eToro

Febbraio 12, 2021

Come funziona la fiscalità di un conto eToro?

eToro

Come funziona la tassazione di un conto trading?

Un conto trading estero come eToro deve sempre essere inserito nel Modello Redditi Persone Fisiche.

Quali sono le imposte che derivano da un conto trading?

    • Imposta del 26% per azioni, opzioni, futures, cfd, forex e valuta estera
    • Imposta del 26% per dividendi, interessi, cedole e etf armonizzati
    • Imposta dal 23% al 43% per i profitti da etf non armonizzati. Seguono lo scaglione di reddito di appartenenza che sotto €15.000 è del 23%.
    • Imposta del 0.2% ovvero l’imposta IVAFE


Come funziona la tassazione degli ETF?

Gli ETF devono sempre essere valutati singolarmente ad ogni chiusura di trade.

Le minusvalenze da ETF vanno dichiarate come redditi diversi e possono compensare altri redditi diversi quali le azioni, opzioni e futures.

Le plusvalenze da ETF andranno dichiarate come redditi di capitale (ETF armonizzati) o come redditi ordinari (ETF non armonizzati). Gli ETF non armonizzati vanno a tassazione ordinaria e vengono tassati in base allo scaglione di reddito di appartenenza (dal 23% al 43%).

Quali possono essere i redditi derivanti da un conto trading?

  • REDDITI DIVERSI: è sempre obbligatorio dichiarare le plusvalenze su azioni, opzioni, futures, cfd, forex e valute.
  • REDDITI DI CAPITALE: bisogna dichiarare anche i redditi percepiti da dividendi, ETF armonizzati, cedole e interessi che rientrano nei redditi di capitale
  • REDDITI ORDINARI: vale solo per i profitti da ETF non armonizzati, che vengono tassati in base allo scaglione di reddito di appartenenza

E’ conveniente dichiarare un conto in perdita?

Dichiarare le minusvalenze non è obbligatorio ma è preferibile farlo per non perdere la possibilità di compensarle con le plusvalenze per i 4 anni successivi. Solo inserendo le minusvalenze nel Modello Redditi PF si possono poi utilizzare nei 4 anni successivi.

Si deve dichiarare un conto estero non movimentato?

Se il saldo è diverso da zero (anche per un solo giorno) deve essere inserito in dichiarazione tramite il quadro RW. E’ sempre obbligatorio per i conti esteri. Si deve indicare in dichiarazione dei redditi, nel quadro RW, il possesso del conto estero, ai fini del monitoraggio fiscale e del pagamento dell’imposta IVAFE (Imposta sul Valore delle Attività Finanziarie Estere, pari allo 0.2%)

DICHIARAZIONE CRIPTOVALUTE

ATTENZIONE

A PARTIRE DAL 01.01.23 (REDDITI 2022) è CAMBIATA LA NORMATIVA FISCALE PER I CONTI CRIPTOVALUTE.

QUI SI RIPORTANO LE REGOLE RELATIVE ALLA TASSAZIONE DI CRIPTOVALUTE DEI REDDITI 2021 E PRECEDENTI.

PER I REDDITI 2023 SI RIPORTANO QUI LE NUOVE REGOLE (link)

Come funziona la dichiarazione delle criptovalute?

L’agenzia Entrate ha classificato le valute virtuali, ovvero le criptovalute al pari delle valute tradizionali: pertanto, se si detiene una giacenza in valuta al di sotto della soglia di €51645.69 per meno di 7 giorni lavorativi consecutivi non si devono pagare imposte sulla cessione di criptovalute.

Come si effettua il calcolo della giacenza in valuta?

Il calcolo per verificare se si è superata questa soglia non è immediato. In primo luogo il controvalore in euro delle monete virtuali deve essere calcolato sulla base del cambio richiesto dalla normativa (quello del 1° gennaio dell’anno di riferimento) e in secondo luogo è opportuno sommare la giacenza di tutti i conti depositi e conti correnti complessivamente intrattenuti dal contribuente.

Cosa cambia a livello fiscale se si supera o meno questo limite?

Il superamento della soglia di €51645.49 di giacenza in valuta presuppone l’obbligo di inserire in dichiarazione dei redditi la plusvalenza valutaria e di conseguenza si pagherà l’imposta del 26%. Se si supera il limite ma si detiene una minusvalenza si potrà comunque inserirla in dichiarazione per poterla utilizzare in compensazione di plusvalenze per i 4 anni successivi. Le criptovalute rientrano nei redditi diversi e sono soggette a imposta sostitutiva del 26%.

COME FARE LA DICHIARAZIONE DEI REDDITI

Posso dare lo statement di eToro al mio CAF o al Commercialista?

Il P&L rilasciato da eToro è comprensivo di tutti gli strumenti finanziari ma la normativa fiscale prevede una suddivisione degli stessi poiché vanno inseriti in quadri diversi e con aliquote diverse. Oltretutto il conto eToro è in USD ed è necessario utilizzare il cambio della Banca d’Italia su ogni operazione. Bisogna elaborare tutti i trade, i cambi-valuta, i pagamenti di interessi, secondo la normativa fiscale Italiana.

Spesso i CAF e i Commercialisti tradizionali non conoscono la normativa fiscale dei conti trading e non hanno gli strumenti per fare i calcoli in maniera agevole.

Se si effettua il 730 come si deve procedere?

Si può continuare a effettuare il 730 e, a parte, si può presentare un’integrativa con i redditi derivanti dal trading e il Modello Redditi PF. Non è possibile inserire nel 730 i redditi da trading: non esiste un modello 730 precompilato che può comprendere anche l’operatività del conto eToro.

Se non si detengono redditi o se si hanno altri redditi si deve comunque presentare la dichiarazione tramite il Modello Redditi PF.

Se si è a carico di familiari chi deve presentare la dichiarazione dei redditi?

La dichiarazione dei redditi deve presentarla l’effettivo titolare del conto, anche se è a carico o se non possiede altri redditi.

I redditi da trading si sommano agli altri miei redditi?

No, i redditi da trading vanno sempre ad imposta sostitutiva. Solo le plusvalenze da ETF non armonizzati vanno a tassazione ordinaria e si sommano agli altri redditi (lavoratore dipendente, autonomo).

SCADENZE FISCALI

Quali sono le scadenze fiscali per il pagamento delle imposte?

La prima scadenza per il pagamento delle imposte è il 30/06.

La seconda scadenza per il pagamento delle imposte è il 31/07 con una maggiorazione dello 0.40%.

La scadenza per l’invio della dichiarazione dei redditi è il 30/11.

Novità per il Modello Redditi 2024 (anno fiscale 2023)

⇒ 30 settembre: invio dichiarazione dei redditi

Per il Modello Redditi 2024, riferito all‘anno fiscale 2023, è stata introdotta una novità in quanto l’invio della dichiarazione dei redditi all’Agenzia delle Entrate deve essere fatta entro il 30 settembre.


Non sai come dichiarare Etoro? Contattaci oppure visita la pagina dedicata a eToro sul nostro sito!


ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Ravvedimento operoso 2026: sanzioni e quadro RW

Dicembre 16, 2020

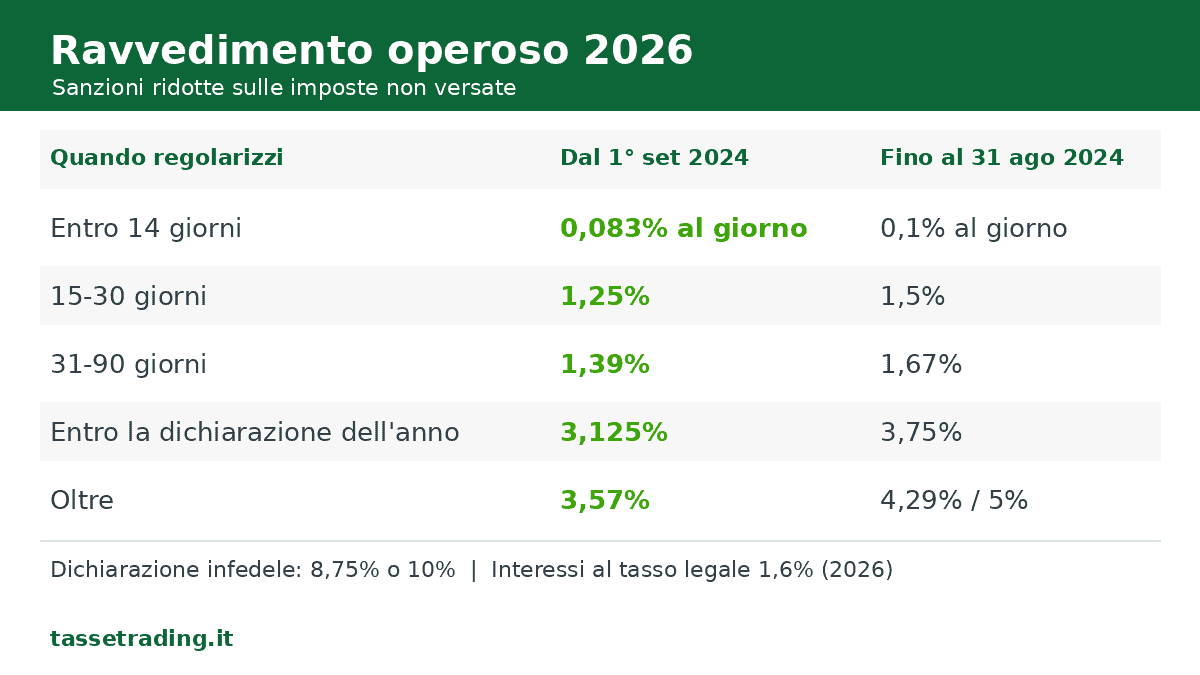
In breve, con il ravvedimento operoso puoi regolarizzare redditi esteri e conti trading non dichiarati prima che arrivi un controllo: presenti una dichiarazione integrativa e versi le imposte dovute, gli interessi e le sanzioni ridotte, art. 13 D.Lgs. 472/1997. Per le violazioni dal 1° settembre 2024 le sanzioni sono più basse, perché la riforma ha abbassato quelle di partenza, D.Lgs. 87/2024.

Ravvedimento operoso 2026: tabella delle sanzioni ridotte per conti esteri

Ti sei accorto di non aver dichiarato i guadagni del broker estero o di aver saltato il quadro RW? Succede spesso, e prima si interviene meno si paga.

In questo articolo Tasse Trading, lo studio che dal 2013 elabora i report dei broker esteri per investitori italiani e consegna i facsimili dei quadri RM, RT, RL e RW del Modello Redditi, oppure M, T, D e W del 730, spiega come funziona il ravvedimento operoso per i conti esteri, quanto costa nel 2026 e come si calcola.

Ravvedimento operoso conti esteri: quando si usa

Un conto trading estero porta con sé due obblighi: dichiarare i redditi, cioè plusvalenze, dividendi e interessi, nei quadri RT (o T), RM (o M) e RL (o D), e dichiarare il conto nel quadro RW (o W), versando l’IVAFE. Se hai saltato uno dei due, il ravvedimento operoso ti permette di correggere l’errore pagando sanzioni molto più basse di quelle che applicherebbe l’Agenzia delle Entrate in caso di controllo.

Hai presentato la dichiarazione ma senza il conto estero? Presenti una dichiarazione integrativa per ogni anno da correggere, con tutti i dati della dichiarazione originale più i redditi e le attività estere mancanti, art. 2, comma 8, DPR 322/1998. Puoi farlo anche se il conto è in perdita, perché il quadro RW va compilato comunque.

Il conto estero riguarda il 2025? Sei ancora in tempo per la dichiarazione: il Modello Redditi 2026 scade il 31 ottobre 2026, che cade di sabato e slitta al 2 novembre, art. 2, comma 2, DPR 322/1998. Se hai già presentato il 730 senza il conto estero, entro la stessa data puoi presentare un Modello Redditi correttivo, senza sanzioni sulla dichiarazione, istruzioni al Modello Redditi PF 2026.

Resta da regolarizzare con il ravvedimento solo il saldo che andava versato il 30 giugno 2026 (o il 30 luglio con la maggiorazione dello 0,40%): oggi sono passati più di 90 giorni, quindi la sanzione ridotta è il 3,125% fino alla scadenza della dichiarazione del 2027.

Non hai mai presentato la dichiarazione? Se sei entro 90 giorni dalla scadenza la dichiarazione è ancora valida e paghi una sanzione fissa ridotta, art. 2, comma 7, DPR 322/1998. Oltre i 90 giorni la dichiarazione è considerata omessa e il ravvedimento non è più possibile.

Presentarla conviene comunque: se lo fai entro la scadenza della dichiarazione dell’anno successivo e prima di qualsiasi controllo, la sanzione scende dal 120% al 75% delle imposte dovute, art. 1 D.Lgs. 471/1997, come modificato dal D.Lgs. 87/2024.

Sanzioni ridotte del ravvedimento operoso nel 2026

Con il ravvedimento operoso la sanzione si riduce a una frazione del minimo, tanto più piccola quanto prima regolarizzi, art. 13, comma 1, D.Lgs. 472/1997.

Per le imposte non versate, come l’IVAFE o il saldo delle imposte sui redditi, la sanzione di partenza è il 25% per le violazioni dal 1° settembre 2024 e il 30% per quelle precedenti, dimezzata se il ritardo non supera i 90 giorni, art. 13 D.Lgs. 471/1997.

Quando regolarizziViolazione commessa dal 1° settembre 2024Violazione commessa fino al 31 agosto 2024
Entro 14 giorni (sprint)0,083% al giorno (massimo 1,17%)0,1% al giorno (massimo 1,4%)
Dal 15° al 30° giorno (breve)1,25%1,5%
Dal 31° al 90° giorno (intermedio)1,39%1,67%
Entro la scadenza della dichiarazione dell’anno della violazione (lungo)3,125%3,75%
Entro la scadenza della dichiarazione dell’anno successivo3,57%, senza ulteriori scaglioni4,29%
Oltre5%

Conta la data in cui hai commesso la violazione, non quella in cui fai il ravvedimento, art. 5 D.Lgs. 87/2024. Per un versamento la data è la scadenza non rispettata: il saldo del 2023, scaduto a luglio 2024, segue le percentuali vecchie anche se lo regolarizzi oggi.

Per la dichiarazione è la sua scadenza: il Modello Redditi 2024 (anno 2023), scaduto il 31 ottobre 2024, segue già le regole nuove. Tutto ciò che riguarda il 2024 e il 2025 è nella colonna di sinistra.

Per i redditi esteri non dichiarati la sanzione di riferimento è quella per dichiarazione infedele, che dal 1° settembre 2024 parte dal 70% della maggiore imposta, art. 1, comma 2, D.Lgs. 471/1997: con il ravvedimento scende all’8,75% se regolarizzi entro la scadenza della dichiarazione dell’anno della violazione, al 10% dopo.

Per il quadro RW non compilato la sanzione va dal 3% al 15% del valore delle attività estere, dal 6% al 30% nei Paesi black list, art. 5, comma 2, DL 167/1990, e si riduce con le stesse frazioni.

A tutto questo si aggiungono gli interessi al tasso legale, che dal 1° gennaio 2026 è l’1,6% annuo (era il 2% nel 2025), art. 1284 codice civile.

Esempio di calcolo del ravvedimento operoso

Il ravvedimento operoso si calcola sommando imposta, sanzione ridotta e interessi giorno per giorno. Ecco due casi tipici per chi ha un conto estero:

CasoCalcoloTotale
IVAFE di 200 € in scadenza il 30 giugno 2026, versata 20 giorni dopo200 € + sanzione 200 × 1,25% = 2,50 € + interessi 200 × 1,6% × 20/365 = 0,18 €202,68 €
Plusvalenze non dichiarate con 1.000 € di imposta, regolarizzate entro la scadenza della dichiarazione dell’anno della violazione1.000 € + sanzione 1.000 × 8,75% = 87,50 € + interessi dal giorno della scadenza1.087,50 € più interessi

Senza ravvedimento operoso, in caso di controllo, sugli stessi 1.000 € di imposta la sanzione partirebbe da 700 €.

Come si fa il ravvedimento operoso e fino a quando

Si presenta la dichiarazione integrativa per ciascun anno e si pagano con il modello F24 imposte, sanzioni ridotte e interessi. Il ravvedimento operoso è possibile finché non ricevi un avviso di accertamento o di liquidazione, anche se nel frattempo è iniziato un controllo, ma in quel caso con riduzioni minori, art. 13, commi 1 e 1-ter, D.Lgs. 472/1997.

Il limite di tempo è quello dell’accertamento: fino al 31 dicembre del quinto anno successivo alla presentazione della dichiarazione, del settimo se è stata omessa, art. 43 DPR 600/1973. I termini raddoppiano per le attività detenute in Paesi black list e non dichiarate nel quadro RW, art. 12 DL 78/2009. Le scadenze ordinarie da cui partono i conteggi sono riassunte nella pagina sulle scadenze fiscali dei conti trading.

Nota: ogni anno da regolarizzare ha i suoi conteggi, con sanzioni e interessi diversi. Più anni passano, più conviene muoversi subito: anche per le violazioni più vecchie il ravvedimento operoso costa molto meno di una sanzione piena.

Vuoi regolarizzare gli anni passati del tuo conto estero?

Dal 2013 elaboriamo i report dei broker esteri per investitori e trader italiani. Per ogni anno da sistemare ricevi il facsimile precompilato del Modello Redditi con i quadri RM, RT, RL e RW, o del 730 con i quadri M, T, D e W, il calcolo delle imposte, dell’IVAFE e del ravvedimento, e il report di calcolo.

ECCELLENTE
Google star 1Google star 2Google star 3Google star 4Google star 5
In base a 1706 recensioni
Pubblicato su Google Google
Luigi S profile picture
Luigi S
23. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Da 4 anni mi avvalgo del loro servizio, che - perlomeno nel mio caso - si è rivelato fin da subito fondamentale per integrare la documentazione fiscale redatta dal mio commercialista con quella specifica riguardante il trading.
Pubblicato su Google Google
Marco Seregni profile picture
Marco Seregni
14. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo servizio. Veloci, precisi e molto disponibili.
Pubblicato su Google Google
marina restori profile picture
marina restori
12. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Puntuali, efficienti e molto disponibili per chiarimenti al telefono. Grazie!
Pubblicato su Google Google
Marco Passuello profile picture
Marco Passuello
11. Ottobre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Ottimo Lavoro Ragazzi. Molto tempo risparmiato per me ed il mio Commercialista.
Pubblicato su Google Google
Marco Pavesi profile picture
Marco Pavesi
24. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
OTTIMO SERVIZIO
Pubblicato su Google Google
Emanuele Bosi profile picture
Emanuele Bosi
16. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili e tempestivi
Pubblicato su Google Google
Franca De Martis profile picture
Franca De Martis
8. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Soddisfatta per il servizio ottimo e veloce; ringrazio il Signor Federico persona molto professionale, sempre disponibile e chiaro nelle risposte Grazie di cuore
Pubblicato su Google Google
Marco Giovini profile picture
Marco Giovini
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
RAPIDI e precisi
Pubblicato su Google Google
Rene Hofer profile picture
Rene Hofer
7. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Il servizio di Tasse Trading è stato rapido, competente, e sono più che soddisfatto. Grazie al servizio clienti veloce e amichevole!
Pubblicato su Google Google
gotamo65 profile picture
gotamo65
3. Settembre, 2026
Google star 1Google star 2Google star 3Google star 4Google star 5
Gentili, disponibili, ed economici. Grazie

Riferimenti normativi

  • D.Lgs. 18 dicembre 1997, n. 472, art. 13: ravvedimento operoso. Comma 1 riduzioni delle sanzioni in base alla tempestività; comma 1-ter cause che lo precludono.
  • D.Lgs. 18 dicembre 1997, n. 471: sanzioni tributarie. Art. 1 dichiarazione omessa (120%, 75% se presentata entro la scadenza dell’anno successivo) e infedele (70%); art. 13 omesso o tardivo versamento (25%).
  • D.Lgs. 14 giugno 2024, n. 87: riforma delle sanzioni tributarie, per le violazioni commesse dal 1° settembre 2024.
  • DPR 22 luglio 1998, n. 322, art. 2: comma 7 dichiarazione presentata entro 90 giorni; comma 8 dichiarazione integrativa.
  • DL 28 giugno 1990, n. 167, art. 5, comma 2: sanzioni per il quadro RW.
  • DPR 29 settembre 1973, n. 600, art. 43: termini di accertamento.
  • DL 1° luglio 2009, n. 78, art. 12: raddoppio dei termini per le attività in Paesi black list.
  • Codice civile, art. 1284, e decreto del Ministero dell’Economia di dicembre 2025: tasso di interesse legale all’1,6% dal 1° gennaio 2026.

Autore Edoardo Di Giacomo, specialista fiscale Tasse Trading.

Aggiornato il 6 ottobre 2026, scadenze 2026 per l’anno d’imposta 2025.

Le informazioni contenute in questo articolo hanno finalità esclusivamente informative, sono aggiornate alla data indicata e possono essere superate da modifiche normative o di prassi. Non costituiscono consulenza fiscale: l’applicazione al caso concreto dipende dalla situazione di ciascun contribuente e va verificata con un professionista abilitato. Tasse Trading non si assume alcuna responsabilità per l’uso delle informazioni qui riportate. Questo contenuto è stato preparato anche con l’ausilio di strumenti di intelligenza artificiale, sotto la revisione e la responsabilità editoriale di Tasse Trading.